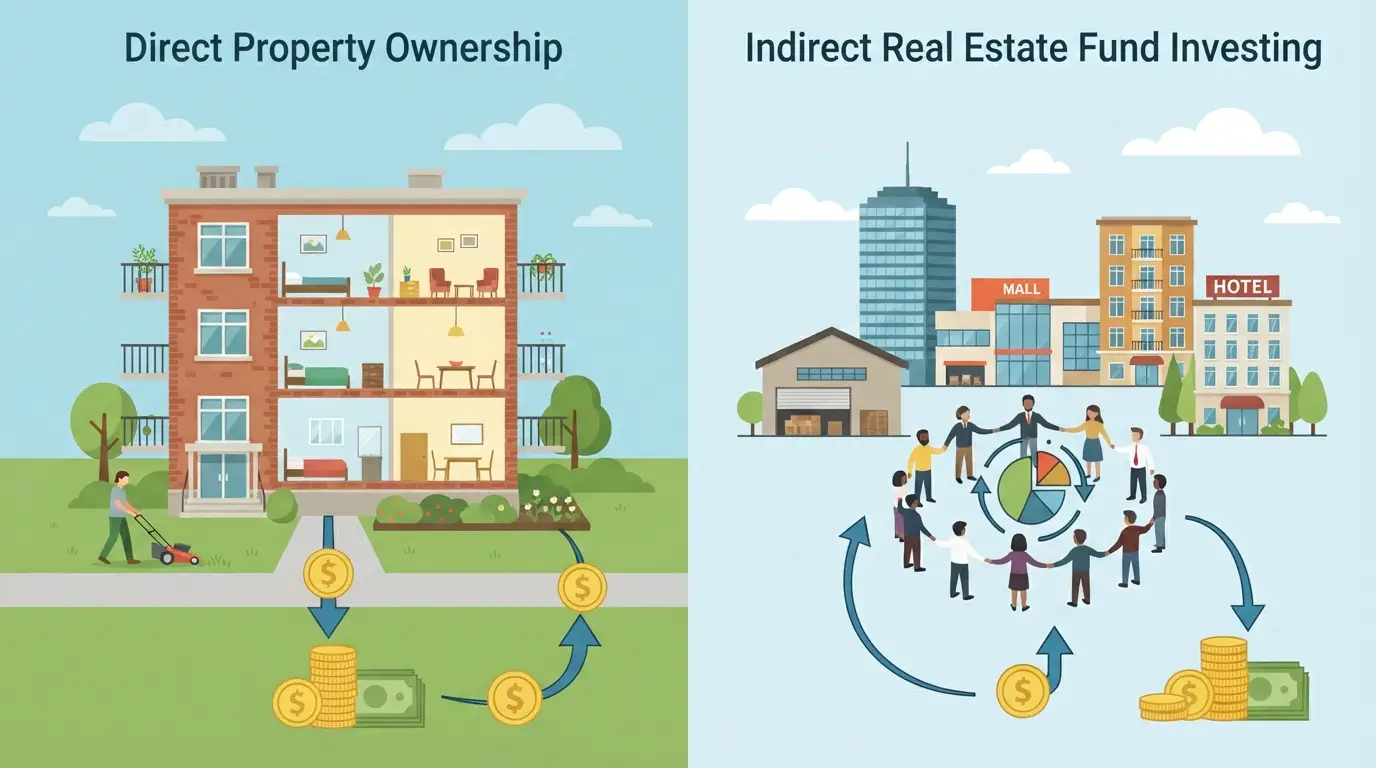
Beginnen met vastgoedbeleggen klinkt als een route naar extra inkomen, maar een goede eerste vastgoedbelegging begint niet bij een bezichtiging. Je begint met een plan, een realistische begroting en een duidelijk beeld van risico’s. Wie vastgoed kopen om te verhuren goed voorbereidt, voorkomt dat een ogenschijnlijk aantrekkelijk pand uitmondt in een structureel verlies.
Voor vastgoedbeleggen voor beginners zijn drie vragen bepalend: hoeveel geld kun je verantwoord investeren, welk type vastgoed past bij je strategie en blijft de exploitatie ook tegenvallen bij leegstand, onderhoud of hogere rente betaalbaar? Met het stappenplan hieronder werk je deze vragen systematisch uit.
Beginnen met vastgoedbeleggen: bepaal eerst je doel
Een vastgoedbelegging kan verschillende doelen hebben. Je kunt streven naar maandelijkse huurinkomsten, vermogensgroei op lange termijn of een combinatie van beide. Die keuze bepaalt welk pand en welke financiering passend zijn.
- Inkomen: je richt je op een stabiele positieve kasstroom na aftrek van alle kosten.
- Vermogensgroei: je accepteert mogelijk een lagere maandelijkse opbrengst in ruil voor een locatie of type pand met groeipotentie.
- Spreiding: je voegt vastgoed toe aan een bestaande portefeuille met bijvoorbeeld spaargeld, aandelen of obligaties.
Stel jezelf ook een tijdshorizon. Een belegger die over vijf jaar flexibiliteit nodig heeft, kiest anders dan iemand die het pand twintig jaar wil aanhouden. Vastgoed verkopen kost tijd en geld. Denk aan makelaarskosten, juridische kosten, mogelijke belasting en een periode waarin het pand niet verhuurd is.
Wil je eerst het grotere plaatje van strategieën, rendement en risico’s begrijpen? Bekijk dan Vastgoedbeleggen: de complete gids voor rendement en strategie voor de complete context rond vastgoedbeleggen.
Bereken hoeveel eigen geld je nodig hebt
De aankoopprijs is slechts één onderdeel van je startkapitaal. Bij een beleggingspand moet je doorgaans rekening houden met overdrachtsbelasting, notariskosten, taxatie, advies, financieringskosten en eventuele verbouwing. Het precieze bedrag hangt af van de wetgeving, het type koper, de woning en de financieringsvorm.
Een rekenvoorbeeld maakt dat concreet. Stel dat een appartement €250.000 kost. Reserveer dan naast de koopsom een bedrag voor aankoopkosten en inrichting. Bij een verbouwing van €15.000 kan het totale projectbedrag al snel richting €285.000 of hoger gaan. Een financier verstrekt bovendien niet altijd een lening ter hoogte van de volledige waarde of totale investering.
Houd daarnaast een aparte buffer aan. Een praktische ondergrens is bijvoorbeeld zes tot twaalf maanden aan vaste lasten van het pand, aangevuld met een onderhoudsreserve. Bij een appartement met €1.200 aan maandelijkse financierings-, service- en eigenaarslasten betekent zes maanden al €7.200 liquiditeitsbuffer. Dit is geen wettelijke norm, maar een manier om niet bij de eerste tegenvaller direct te moeten verkopen.
Maak onderscheid tussen beschikbaar en verantwoord vermogen
Geld op een spaarrekening is niet automatisch volledig beschikbaar voor vastgoed. Trek je noodbuffer, geplande privé-uitgaven en bestaande schulden ervan af. Wie €80.000 spaargeld heeft, maar €20.000 nodig heeft voor een financiële buffer en €10.000 reserveert voor een verbouwing van de eigen woning, heeft geen €80.000 te investeren.
Leen ook niet maximaal alleen omdat een financier dat toestaat. Een hogere lening kan het rendement op je eigen vermogen vergroten, maar verhoogt ook je maandlasten en renterisico. Test daarom meerdere scenario’s, waaronder een hogere rente, een lagere huur en drie of zes maanden leegstand.
Kies een strategie die bij je past
Er bestaat geen universele beste aanpak voor starten met vastgoed. Drie strategieën komen veel voor:
- Langdurige verhuur: je verhuurt een woning of bedrijfsruimte aan één huurder voor een relatief stabiele periode.
- Opknappen en verhuren: je koopt een pand met achterstallig onderhoud, verbetert het en probeert daarna een hogere huur of betere bezettingsgraad te realiseren.
- Transformatie of ontwikkeling: je verandert de functie, indeling of bestemming van een object. Dit biedt mogelijk meer rendement, maar vraagt ook meer kennis, kapitaal en vergunningen.
Voor veel starters is langdurige verhuur het meest overzichtelijk. Dat betekent niet dat het risicoloos is. Huurregels, gemeentelijke voorschriften, onderhoud en de kwaliteit van huurders bepalen mede het resultaat. Short stay en vakantieverhuur kunnen hogere opbrengsten lijken te bieden, maar brengen vaak meer beheer, leegstand en lokale regelgeving met zich mee.
Onderzoek de locatie en het vastgoedtype
Een goede locatie is meer dan een postcode met een hoge vraagprijs. Onderzoek welke huurders je wilt bereiken en waarom zij juist daar zouden wonen. Kijk naar bereikbaarheid, voorzieningen, werkgevers, onderwijs, parkeermogelijkheden en de kwaliteit van de directe omgeving.
Vergelijk vervolgens minimaal drie soorten informatie:
- De vraaghuur van vergelijkbare woningen in dezelfde buurt.
- De gerealiseerde verkoopprijzen van vergelijkbare panden.
- De leegstand, doelgroep en huurduur die je realistisch verwacht.
Let ook op de technische staat. Een dak, fundering, gevel, cv-installatie of badkamer kan duizenden tot tienduizenden euro’s kosten. Vraag daarom documenten op, zoals een bouwkundig rapport, energielabel, splitsingsakte, relevante notulen van de Vereniging van Eigenaars en informatie over gepland groot onderhoud.
Bij een appartement is de Vereniging van Eigenaars een belangrijk onderdeel van je onderzoek. Een lage maandelijkse bijdrage is niet per definitie gunstig. Een vereniging met onvoldoende reserve kan later een extra bijdrage vragen voor bijvoorbeeld dak- of gevelonderhoud.
Maak een exploitatiebegroting voor je eerste vastgoedbelegging
Reken niet alleen met de bruto huur. De kasstroom ontstaat pas nadat je alle kosten hebt verwerkt. Gebruik voor elk pand dezelfde structuur, zodat je aanbiedingen eerlijk kunt vergelijken.
Een eenvoudige berekening ziet er zo uit:
Netto kasstroom = huurinkomsten – leegstand – financieringslasten – belastingen – verzekering – onderhoud – beheer – servicekosten die je niet doorberekent.
Stel dat de maandhuur €1.250 bedraagt. Trek vervolgens bijvoorbeeld €100 af voor structureel onderhoud en reserveringen, €75 voor beheer, €50 voor verzekering en overige eigenaarskosten en €100 voor een leegstands- en incassorisico. Bij €900 financieringslasten blijft in dit vereenvoudigde voorbeeld €25 per maand over. Dat is een zeer beperkte marge voor onverwachte kosten.
De bedragen hierboven zijn illustratief. Gebruik voor een echte berekening offertes, de voorwaarden van de financier en gegevens van vergelijkbare verhuurde objecten. Verwerk ook eenmalige kosten apart van jaarlijkse kosten. Een verbouwing beïnvloedt je investering, terwijl schilderwerk en klein onderhoud terugkerende uitgaven zijn.
Bereken rendement op twee manieren
Het bruto aanvangsrendement is een snelle eerste filter:
Bruto aanvangsrendement = jaarlijkse huur gedeeld door de totale aankoopinvestering maal 100 procent.
Bij €15.000 jaarlijkse huur en een totale investering van €300.000 komt dat uit op 5 procent. Dit percentage zegt nog niets over je netto rendement. Onderhoud, leegstand, financiering, belastingen en beheer kunnen het uiteindelijke resultaat aanzienlijk verlagen.
Bereken daarom ook het rendement op je eigen geld. Als je €75.000 eigen vermogen inlegt en na alle kosten €4.500 per jaar overhoudt, is het eenvoudige rendement op eigen vermogen 6 procent. Bij verkoop, waardeverandering en aflossingen wordt de berekening complexer. Wees voorzichtig met prognoses voor waardestijging: die zijn geen gegarandeerd inkomen.
Regel financiering en fiscale zaken zorgvuldig
Een financier kijkt onder meer naar de waarde van het onderpand, de verwachte huur, je inkomen, bestaande verplichtingen en het risico van het object. Een lening voor een verhuurwoning heeft vaak andere voorwaarden dan een hypotheek voor je eigen woning. Denk aan een hogere rente, een lagere maximale verhouding tussen lening en waarde en beperkingen voor verhuur.
Vraag vóór een bod meerdere financieringsscenario’s op. Controleer of de lening ook houdbaar blijft wanneer de rente na de rentevaste periode stijgt. Bespreek daarnaast wat er gebeurt bij verkoop, extra aflossing of een periode zonder huurder.
De fiscale behandeling van verhuurd vastgoed hangt af van onder meer je privésituatie, de structuur waarin je belegt en de actuele wetgeving. Controleer officiële informatie bij de Belastingdienst, bijvoorbeeld over de fiscale behandeling van verhuur van een woning via de informatie over een woning verhuren. Laat een accountant of belastingadviseur de gevolgen voor jouw situatie beoordelen. Gebruik geen algemene internetberekening als definitief belastingadvies.
Controleer vergunningen, huurregels en contracten
Voordat je vastgoed koopt om te verhuren, moet je weten of verhuur is toegestaan. Controleer het omgevingsplan, gemeentelijke regels, eventuele opkoopbescherming, de splitsingsakte en het huishoudelijk reglement van de Vereniging van Eigenaars. Sommige gemeenten stellen aanvullende eisen aan verhuur of kamerverhuur.
Ook de huurbescherming en toegestane huurprijs kunnen invloed hebben op je rendement. De maximale huur hangt onder andere samen met de kenmerken en kwaliteit van de woning. Laat een deskundige een puntentelling en huurcontract controleren wanneer je daar zelf onvoldoende ervaring mee hebt.
Regel verder een passende verzekering, een procedure voor onderhoudsmeldingen en duidelijke afspraken over servicekosten. Een goedkoop contract kan duur uitpakken als verantwoordelijkheden niet helder zijn vastgelegd.
Beoordeel huurders en organiseer het beheer
Goed beheer begint vóór de sleuteloverdracht. Bepaal welke inkomens- en identiteitsdocumenten je rechtmatig mag opvragen en pas dezelfde selectiecriteria consequent toe. Vraag geen gegevens die je niet nodig hebt en behandel persoonsgegevens zorgvuldig.
Je kunt het beheer zelf doen of uitbesteden. Zelfbeheer bespaart mogelijk kosten, maar vraagt tijd en bereikbaarheid. Een beheerder kost bijvoorbeeld een percentage van de huur of een vast bedrag per maand, maar kan bezichtigingen, communicatie en onderhoud coördineren. Vergelijk wat precies is inbegrepen. Let op kosten voor nieuwe verhuur, inspecties en calamiteiten buiten kantooruren.
Maak een bod met een duidelijke grens
Bepaal vóór een onderhandeling je maximale aankoopprijs. Werk terug vanuit de gewenste kasstroom en reserveer geld voor risico’s. Een woning die alleen rendabel lijkt als alles perfect verloopt, is geen sterke eerste deal.
Neem voorwaarden op die passen bij je onderzoek, zoals financiering, bouwkundige inspectie en controle van relevante documenten. Laat je niet uitsluitend leiden door concurrentie of schaarste. Een gemiste aankoop is meestal goedkoper dan een pand kopen dat structureel verlies maakt.
Veelgemaakte fouten bij vastgoedbeleggen voor beginners
- Alleen naar de huur kijken: bruto huur is geen netto rendement.
- Geen leegstand meenemen: zelfs een populaire woning kan tussen twee huurders tijdelijk leegstaan.
- Onderhoud onderschatten: planmatige reserveringen voorkomen verrassingen, maar dekken niet elk groot defect.
- Maximaal lenen: een hoge hefboom maakt je kwetsbaarder voor rente, waardedaling en lagere huur.
- Regels negeren: verhuur zonder de juiste toestemming kan leiden tot boetes, herstelkosten of beëindiging van de verhuur.
- Te snel opschalen: beheer eerst één object goed voordat je meerdere panden tegelijk aankoopt.
Een praktisch stappenplan voor starten met vastgoed
- Bepaal je doel: kies tussen inkomen, groei, spreiding of een combinatie.
- Bereken je budget: neem eigen geld, aankoopkosten, verbouwing en buffer mee.
- Kies een strategie: bepaal of langdurige verhuur of een andere aanpak bij je past.
- Selecteer een markt: onderzoek doelgroep, huurvraag, regelgeving en vergelijkbare panden.
- Maak een exploitatiebegroting: reken met netto kasstroom en meerdere stressscenario’s.
- Regel financiering en advies: vergelijk voorwaarden en controleer fiscale gevolgen.
- Voer due diligence uit: onderzoek techniek, eigendom, VvE, vergunningen en contracten.
- Doe een onderbouwd bod: houd vast aan je maximale prijs en gewenste marge.
- Organiseer beheer: bepaal vooraf wie huurders, onderhoud en administratie afhandelt.
Beginnen met vastgoedbeleggen vraagt dus minder om snelheid dan om discipline. Een kleinere eerste aankoop met een ruime buffer kan verstandiger zijn dan een groter pand met een krappe kasstroom. Zodra je de cijfers, regels en risico’s begrijpt, kun je een beslissing nemen die past bij jouw financiële situatie en lange termijn.
Veelgestelde vragen
Hoeveel geld heb je nodig om te beginnen met vastgoedbeleggen?
Dat hangt af van de aankoopprijs, financiering, aankoopkosten, verbouwing en gewenste buffer. Voor een beleggingswoning van €250.000 kan het benodigde eigen vermogen al snel enkele tienduizenden euro’s bedragen. Vraag een financier om een concrete berekening en reserveer daarnaast geld voor onverwachte kosten.
Is vastgoed kopen om te verhuren geschikt voor iedere beginner?
Nee. Verhuur vraagt kapitaal, tijd en kennis van huurregels. Ook een pand met een positieve berekende kasstroom kan verlies opleveren door leegstand, onderhoud of financieringslasten. Wie weinig buffer heeft of geen tijd voor beheer, kan eerst een minder directe vastgoedstrategie onderzoeken.
Wat is een goede eerste vastgoedbelegging?
Een goede eerste vastgoedbelegging is vooral begrijpelijk en beheersbaar. Denk aan een object met een duidelijke doelgroep, controleerbare onderhoudsstaat, transparante VvE-documenten en een begroting die ook bij tegenvallers positief of draaglijk blijft. De laagste aankoopprijs is niet automatisch de beste keuze.
Kun je starten met vastgoed zonder zelf alles te beheren?
Ja, je kunt beheer uitbesteden aan een professionele beheerder. Daar staan maandelijkse of eenmalige kosten tegenover. Controleer daarom vooraf welke diensten zijn inbegrepen en of onderhoud, incasso, inspecties en noodsituaties afzonderlijk worden gefactureerd.