Vastgoedbeleggen met weinig geld is mogelijk zonder direct een appartement of winkelpand te kopen. Met een bedrag van €25, €250 of enkele duizenden euro’s kun je al indirect deelnemen aan vastgoed. De keuze draait vooral om risico, kosten, looptijd en de mate waarin je zelf invloed wilt hebben. Wie die factoren vooraf vergelijkt, voorkomt dat een aantrekkelijk rendement de aandacht afleidt van de nadelen.
Wat betekent vastgoedbeleggen met weinig geld?
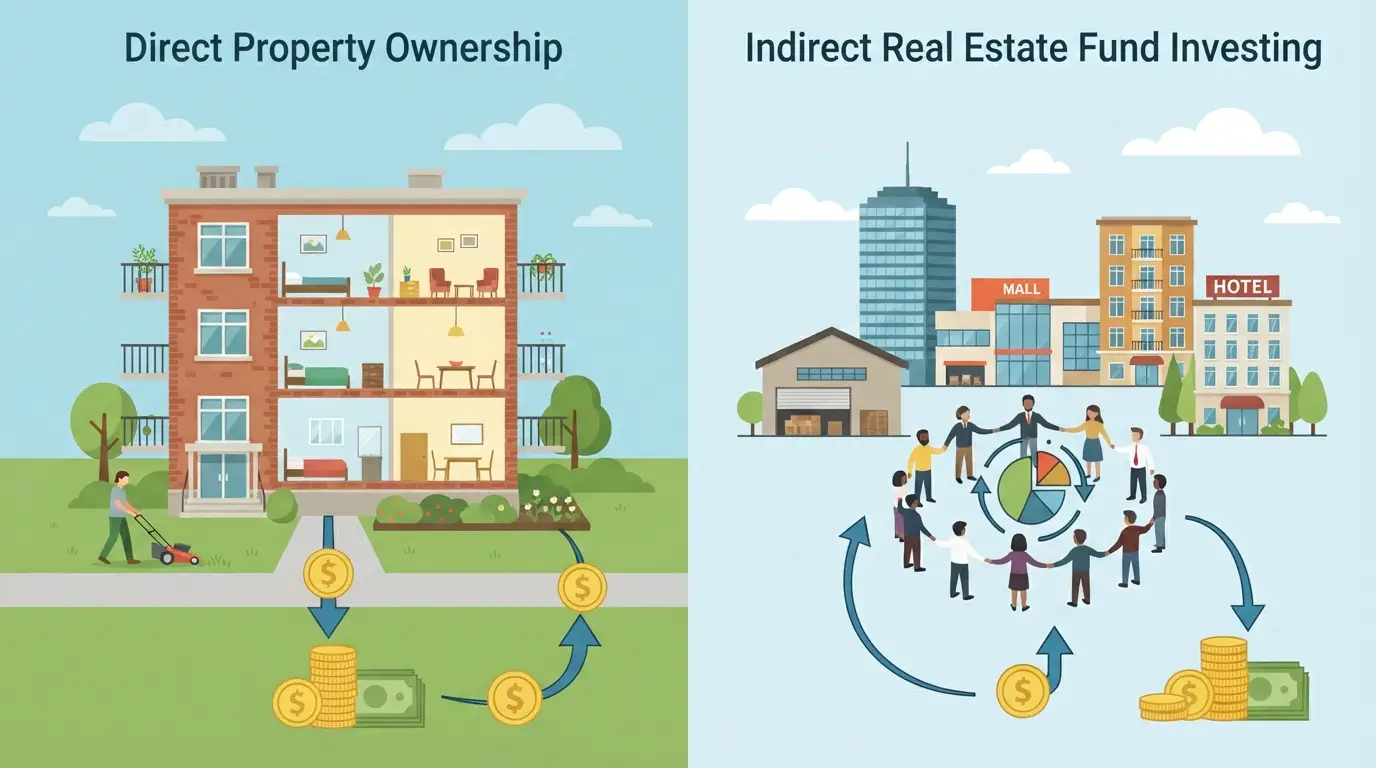
Bij vastgoedbeleggen met weinig geld koop je meestal geen volledig pand. Je investeert in een vastgoedfonds, een beursgenoteerd vastgoedbedrijf of een financieringsproject. Je deelt daarmee in de mogelijke opbrengsten van vastgoed, terwijl andere partijen het pand aankopen, beheren of exploiteren.
Er zijn drie hoofdcategorieën:
- Vastgoed crowdfunding: je leent geld aan een vastgoedondernemer of projectontwikkelaar.
- Beleggen in REITs: je koopt aandelen in een beursgenoteerd vastgoedfonds.
- Vastgoedfondsen en ETF’s: je spreidt je inleg over meerdere vastgoedbedrijven of vastgoedmarkten.
Deze vormen verschillen sterk. Bij crowdfunding ontvang je vaak rente en loopt je investering een vooraf bepaalde periode. Bij een REIT kan de koers dagelijks stijgen of dalen. Een vastgoedfonds kan op zijn beurt minder liquide zijn en eigen voorwaarden hanteren voor in- en uitstappen.
Wie de bredere afweging tussen rendement, risico en strategie wil begrijpen, kan ook Vastgoedbeleggen: de complete gids voor rendement en strategie raadplegen.
Vastgoedbeleggen vanaf 250 euro: welke mogelijkheden zijn er?
Vastgoedbeleggen vanaf 250 euro kan bij sommige crowdfundingplatforms, vastgoedfondsen en brokers. Het minimale bedrag verschilt per aanbieder en per project. Soms kun je al vanaf €10 of €100 deelnemen, terwijl een ander project een minimum van €500 of €1.000 hanteert.
Een inleg van €250 lijkt klein, maar maakt een praktische vergelijking mogelijk. Stel dat je €250 investeert in een project met een bruto rente van 7% per jaar en een looptijd van twaalf maanden. Dan bedraagt de bruto rente €17,50. Daar kunnen belasting, platformkosten, betaalde rente over een deel van het jaar of een eventueel verlies nog vanaf gaan.
Het percentage alleen zegt dus weinig. Controleer altijd:
- Of het genoemde rendement bruto of netto is.
- Welke platform- en transactiekosten worden ingehouden.
- Of je investering juridisch een lening, aandeel of fondsbelang is.
- Welke zekerheden de aanbieder geeft, zoals hypotheekrecht of verpanding.
- Wat er gebeurt als de vastgoedondernemer niet terugbetaalt.
- Of je tussentijds kunt verkopen of je geld moet laten staan.
Een minimuminleg van €250 betekent bovendien niet dat het risico beperkt is. Een project kan een laag instapbedrag hebben en toch volledig afhankelijk zijn van één ontwikkelaar, één huurder of één gebouw.
Vastgoed crowdfunding: rendement tegenover kredietrisico
Bij vastgoed crowdfunding brengen veel investeerders geld bijeen voor een vastgoedproject. De ondernemer gebruikt de lening bijvoorbeeld voor de aankoop, verbouwing of herfinanciering van een pand. In ruil ontvang je meestal een vaste rente. Soms wordt daarnaast een bonus of winstdeling aangeboden.
De belangrijkste vraag is niet alleen hoeveel rente je krijgt, maar hoe de terugbetaling is geregeld. Een project met 5% rente en sterke zekerheden kan voor sommige beleggers aantrekkelijker zijn dan een project met 9% rente en een onduidelijke financiële positie.
Waar let je op bij een crowdfundingproject?
- De verhouding tussen lening en vastgoedwaarde: een lagere loan-to-value kan een grotere buffer bieden als de waarde daalt.
- De positie van jouw lening: een eerste hypotheekrecht is doorgaans sterker dan een achtergestelde lening, maar biedt geen absolute garantie.
- De ervaring van de ondernemer: bekijk eerdere projecten, financiële resultaten en eventuele betalingsproblemen.
- De looptijd: een project van 24 maanden kan langer duren als verkoop of herfinanciering tegenvalt.
- De bestemming van het geld: aankoop, renovatie, aflossing of werkkapitaal brengt telkens een ander risicoprofiel mee.
Controleer ook of een platform onder toezicht staat of een vergunning nodig heeft. Europese regels voor crowdfunding zijn niet hetzelfde als een depositogarantie bij een bank. Je inleg is dus niet automatisch beschermd wanneer een project mislukt. De Autoriteit Financiële Markten geeft informatie over risico’s en bescherming bij financiële producten; gebruik die informatie naast het projectdocument en niet als vervanging van je eigen beoordeling.
Beleggen in REITs en vastgoed-ETF’s
REIT staat voor Real Estate Investment Trust. Een REIT bezit of financiert vaak meerdere vastgoedobjecten, zoals kantoren, woningen, winkelcentra, logistieke hallen of datacenters. Je koopt een aandeel in de onderneming via een broker. Daardoor kun je met een klein bedrag toegang krijgen tot een portefeuille die je zelf niet zou kunnen samenstellen.
Beleggen in REITs heeft enkele duidelijke voordelen:
- Je kunt vaak met één aandeel of een klein aantal aandelen starten.
- Je spreidt mogelijk over meerdere gebouwen, huurders en regio’s.
- Je kunt beursgenoteerde posities meestal op handelsdagen verkopen.
- Je ontvangt bij sommige REITs periodiek dividend.
Daar staan risico’s tegenover. De beurskoers kan sterk dalen, ook wanneer de onderliggende panden goed verhuurd zijn. Rente, economische groei, leegstand, herfinanciering en sentiment op de beurs beïnvloeden de prijs. Een REIT is daarom geen spaarrekening en een dividend is niet gegarandeerd.
Met een vastgoed-ETF koop je vaak een mandje van meerdere vastgoedbedrijven. Dat verlaagt het risico dat één onderneming tegenvalt, maar je betaalt wel doorlopende fondskosten. Kijk naar de expense ratio, de geografische spreiding, de sectoren en de valuta. Een ETF met Amerikaanse REITs kan bijvoorbeeld extra blootstelling aan de dollar geven.
Klein bedrag beleggen in vastgoed: hoe bouw je rustig op?
Een klein bedrag beleggen in vastgoed werkt het best met een vooraf gekozen plan. Je hoeft niet direct een groot bedrag te investeren. Een maandelijkse inleg van €50 kan op termijn meer structuur geven dan één impulsieve investering van €1.000.
Een eenvoudig voorbeeld:
- Je legt iedere maand €100 in.
- Je verdeelt dit bedrag over een breed vastgoedfonds of een ETF.
- Je belegt minimaal vijf jaar.
- Je herbelegt opbrengsten alleen wanneer je risico en kosten opnieuw hebt beoordeeld.
Na twaalf maanden heb je €1.200 ingelegd, exclusief rendement en kosten. De marktwaarde kan hoger of lager zijn. Het voorbeeld bewijst dus geen rendement; het laat alleen zien hoe regelmatig beleggen de instap over de tijd kan spreiden.
Bij crowdfunding werkt een maandelijkse strategie anders. Je kunt bijvoorbeeld tien projecten van €100 kiezen in plaats van één project van €1.000. Daarmee beperk je het effect van één tegenvaller, maar je hebt nog steeds projectrisico en mogelijk verschillende looptijden. Spreiding is nuttig, maar maakt een slechte selectie niet ongedaan.
Welke kosten en belastingen spelen een rol?
Kosten hebben bij kleine bedragen relatief veel invloed. Een transactiekost van €3 op een aankoop van €50 is 6% van je inleg. Controleer daarom brokerkosten, bewaarloon, valutakosten, fondskosten, platformkosten en kosten voor in- of uitstappen.
Ook belasting kan een rol spelen. Beleggingen vallen voor Nederlandse particulieren doorgaans in box 3, waarbij de regels en berekening kunnen wijzigen. De precieze behandeling hangt onder meer af van je fiscale situatie, de waarde op de peildatum en eventuele vrijstellingen. Controleer de actuele uitleg van de Belastingdienst over de berekening van box 3 voordat je een rendement inschat.
Maak voor jezelf onderscheid tussen bruto rendement en netto resultaat:
Netto resultaat = opbrengsten – kosten – eventuele belasting – verliezen.
Een fonds met 4% bruto dividend en 0,8% jaarlijkse kosten heeft niet hetzelfde profiel als een product met 4% bruto opbrengst zonder fondskosten. Bij kleine portefeuilles kunnen vaste kosten bovendien zwaarder wegen dan bij een groot vermogen.
Risico’s van vastgoedbeleggen met een klein budget
Vastgoed voelt tastbaar, maar een investering blijft onzeker. De belangrijkste risico’s zijn:
- Marktrisico: de waarde van vastgoed of vastgoedbedrijven kan dalen.
- Leegstandsrisico: minder huurinkomsten kunnen het rendement verlagen.
- Renterisico: hogere financieringslasten kunnen de winst van een fonds onder druk zetten.
- Debiteurenrisico: bij crowdfunding kan de ondernemer rente of hoofdsom niet terugbetalen.
- Liquiditeitsrisico: je kunt je investering niet altijd snel of tegen een redelijke prijs verkopen.
- Concentratierisico: één project, huurder of regio maakt je portefeuille kwetsbaar.
Gebruik daarom geen geld dat je op korte termijn nodig hebt. Een noodbuffer hoort los te staan van je beleggingen. Beleg ook niet met geleend geld wanneer een koersdaling of betalingsprobleem je financiële basis kan aantasten.
Welke optie past bij jouw situatie?
Er is geen beste vorm voor iedereen. Een beginnende belegger die vooral spreiding en verhandelbaarheid zoekt, kan eerder naar een breed vastgoedfonds of een ETF kijken. Wie een vaste looptijd en rente accepteert, kan crowdfunding onderzoeken. Wie zelf panden wil selecteren, heeft meestal meer kapitaal, kennis en tijd nodig.
Gebruik deze korte beslisregels:
- Je wilt flexibel kunnen verkopen: kijk naar beursgenoteerde vastgoedfondsen of ETF’s.
- Je accepteert een vaste looptijd: vergelijk crowdfundingprojecten op zekerheden en terugbetaling.
- Je hebt minder dan €250: controleer of fractionele aandelen of een periodieke ETF-inleg beschikbaar zijn.
- Je zoekt stabiele inkomsten: onderzoek de bron van rente of dividend en ga niet alleen af op het percentage.
- Je hebt weinig ervaring: begin klein, spreid en lees het volledige informatiedocument.
Veelgestelde vragen
Kun je echt vastgoedbeleggen vanaf 250 euro?
Ja, dat kan via sommige crowdfundingplatforms, vastgoedfondsen of brokers. Het aanbod en de minimale inleg verschillen. Controleer altijd de kosten, looptijd, verhandelbaarheid en risico’s. Een lage instapdrempel zegt niets over de veiligheid van de investering.
Is vastgoed crowdfunding veilig?
Vastgoed crowdfunding brengt risico’s mee. De ondernemer kan de lening niet volledig terugbetalen, een project kan vertraging oplopen en zekerheden kunnen onvoldoende blijken. Bekijk daarom de financiële positie, de leningstructuur, de zekerheden en de voorwaarden bij betalingsproblemen.
Wat is het verschil tussen een REIT en vastgoed crowdfunding?
Bij een REIT koop je meestal een verhandelbaar aandeel in een vastgoedonderneming. De koers beweegt dagelijks op de beurs. Bij crowdfunding leen je doorgaans geld aan een specifiek project met een afgesproken looptijd en rente. REITs hebben meer koersschommelingen; crowdfunding heeft vaker minder liquiditeit en meer project- of debiteurenrisico.
Hoeveel geld heb je nodig om verstandig te starten?
Dat hangt af van je financiële buffer, doel en risicotolerantie. Een bedrag van €50 tot €250 kan geschikt zijn om een product en werkwijze te leren kennen. Beleg alleen geld dat je meerdere jaren kunt missen en spreid zodra je portefeuille groter wordt.
Is vastgoedbeleggen met weinig geld rendabel?
Dat kan, maar rendement is nooit gegarandeerd. Je uiteindelijke resultaat hangt af van waardeveranderingen, rente of dividend, kosten, belasting en eventuele verliezen. Een klein startbedrag kan een goede manier zijn om ervaring op te doen, maar vervangt geen grondige analyse of brede spreiding.