Vastgoedbeleggen kan een manier zijn om vermogen op te bouwen, huurinkomsten te ontvangen en op lange termijn te profiteren van waardegroei. Het vraagt wel meer dan alleen een woning kopen en wachten op een huurder. Wie vastgoedbeleggen serieus benadert, rekent vooraf met rendement, financiering, belastingen, onderhoud, leegstand en risico.
Een goede vastgoedbelegging begint daarom niet bij een pand, maar bij een plan. Hoeveel eigen geld is beschikbaar? Welke maandelijkse lasten zijn draaglijk? Wil je zelf actief beheren of juist kiezen voor een meer gespreide oplossing? In deze gids lees je hoe vastgoedbeleggen werkt, welke strategieën bestaan en hoe je een investering op een nuchtere manier beoordeelt.
Wat is vastgoedbeleggen?
Bij vastgoedbeleggen investeer je in onroerend goed met als doel financieel rendement te behalen. Dat kan rechtstreeks via een appartement, woning, winkelruimte of bedrijfspand, maar ook indirect via een vastgoedfonds, beursgenoteerd vastgoedbedrijf of crowdfundingplatform.
Een vastgoedbelegging kan op drie manieren opbrengst opleveren:
- Huurinkomsten: de periodieke inkomsten uit verhuur, verminderd met kosten en financieringslasten.
- Waardegroei: een mogelijke stijging van de marktwaarde van het pand.
- Financiële hefboom: het effect waarbij je met geleend geld een groter object koopt dan je met alleen eigen vermogen zou kunnen betalen.
Geen van deze opbrengsten is gegarandeerd. Een woning kan tijdelijk leegstaan, de waarde kan dalen en onderhoud kan duurder uitvallen dan begroot. Ook rente, regelgeving en de fiscale behandeling kunnen de uitkomst sterk beïnvloeden.
Waarom kiezen beleggers voor vastgoed?
Vastgoed heeft eigenschappen die voor sommige beleggers aantrekkelijk zijn. Huur wordt vaak maandelijks ontvangen en een woning of bedrijfsruimte is een tastbaar bezit. Daarnaast kan vastgoed op lange termijn bescherming bieden tegen geldontwaarding, omdat huren en bouwkosten onder bepaalde omstandigheden meestijgen met het algemene prijsniveau.
Daar staat tegenover dat direct vastgoed weinig liquide is. Een aandeel kun je tijdens beursuren doorgaans snel verkopen; voor een woning heb je een koper, taxatie, notaris en overdracht nodig. De verkoop kan weken of maanden duren en brengt kosten met zich mee.
Vastgoed is ook geen volledig passieve investering. Een lekkende leiding, achterstallig schilderwerk of een conflict over de huur vraagt tijd en aandacht. Wie vooral zoekt naar passief inkomen vastgoed, moet dus vooraf bepalen welk beheer wordt uitbesteed en wat dat kost.
Vastgoedbeleggen begint met een duidelijk doel
Een strategie zonder doel leidt snel tot verkeerde aankopen. Een belegger die vooral maandelijkse inkomsten zoekt, kijkt anders naar een pand dan iemand die na twintig jaar een groot vermogen wil opbouwen.
Formuleer je doel zo concreet mogelijk. Denk bijvoorbeeld aan €1.000 netto huurinkomsten per maand over tien jaar, of aan een portefeuille van twee verhuurde woningen met een maximale schuldgraad van 60%. Een concreet doel maakt duidelijk hoeveel kapitaal, tijd en risico nodig zijn.
Veelvoorkomende doelstellingen
- Inkomen opbouwen: je richt je op een stabiele kasstroom na alle kosten.
- Vermogen laten groeien: je accepteert mogelijk een lagere lopende opbrengst in ruil voor kans op waardegroei.
- Pensioen aanvullen: je kiest voor een lange beleggingshorizon en beperkte afhankelijkheid van verkoop op korte termijn.
- Spreiden: je voegt vastgoed toe naast spaargeld, obligaties, aandelen of een eigen onderneming.
- Actief ondernemen: je creëert waarde door renovatie, verduurzaming of beter beheer.
Een doel voor inkomen en een doel voor waardegroei kunnen botsen. Een pand op een zeer gewilde locatie kan relatief duur zijn, waardoor het bruto huurrendement lager uitvalt. Een object met een hoger aanvangsrendement kan juist meer leegstands-, onderhouds- of locatie risico hebben.
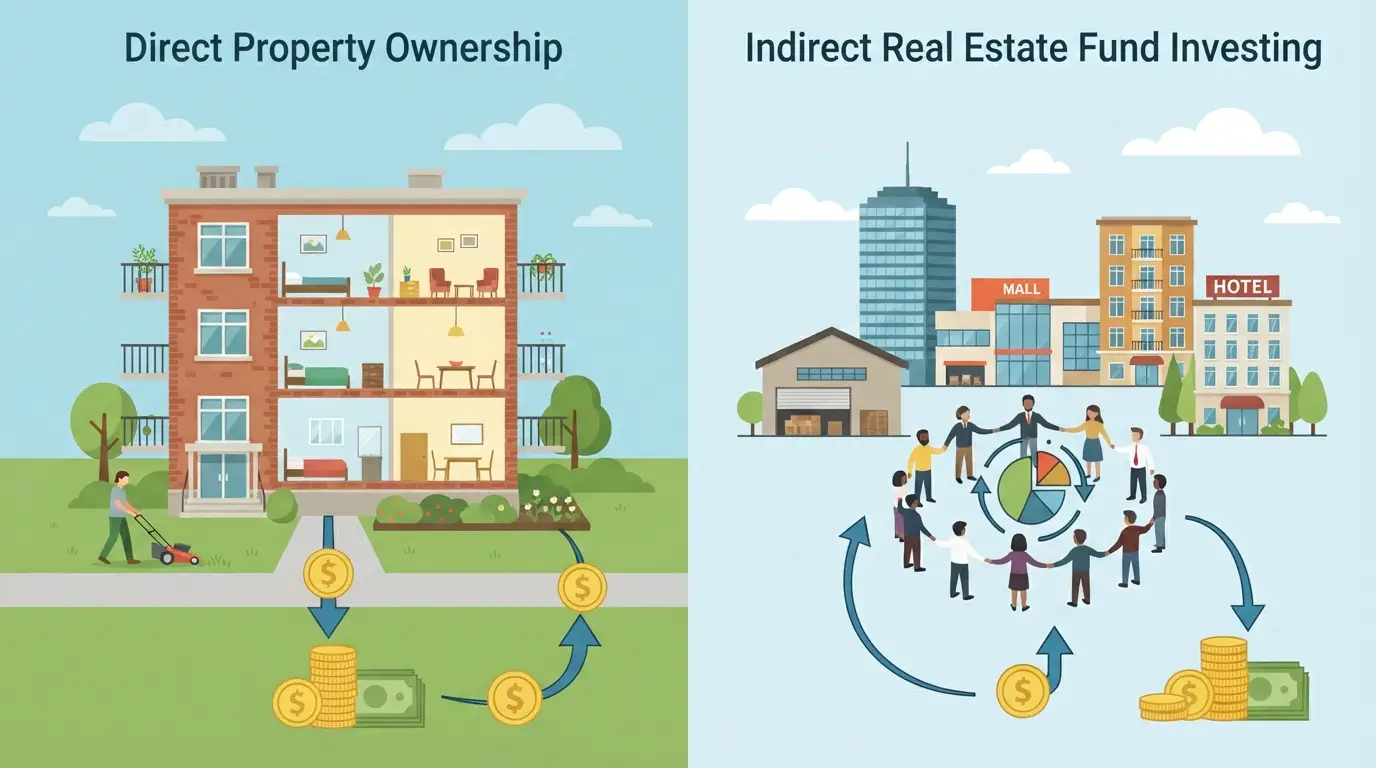
Direct en indirect vastgoedbeleggen
Direct vastgoedbeleggen betekent dat je zelf een object koopt. Je beslist over de locatie, financiering, huurprijs, renovatie en verkoop. Dat geeft controle, maar ook verantwoordelijkheid.
Indirect vastgoedbeleggen doe je via een fonds, vastgoedcertificaat, aandeel in een vastgoedonderneming of crowdfunding. Je kunt met een kleiner bedrag instappen en vaak makkelijker spreiden. Daarvoor betaal je mogelijk beheer- en transactiekosten en heb je minder invloed op afzonderlijke panden.
De keuze hangt af van je beschikbare kapitaal, kennis, tijd en behoefte aan controle. Wie deze opties systematisch wil vergelijken, vindt een overzicht in Direct of indirect vastgoedbeleggen: wat past bij jou?.
| Kenmerk | Direct vastgoed | Indirect vastgoed |
|---|---|---|
| Startkapitaal | Vaak hoog door aankoopkosten en financiering | Kan laag zijn, afhankelijk van het product |
| Beheer | Zelf regelen of uitbesteden | Meestal door fonds of platform geregeld |
| Spreiding | Beperkt bij één of enkele panden | Vaak eenvoudiger over sectoren en locaties |
| Verkoopbaarheid | Laag; verkoop kost tijd | Afhankelijk van beursnotering of voorwaarden |
| Controle | Hoog | Beperkter |
Het rendement van vastgoedbeleggen berekenen
Een vraag als “wat levert vastgoed op?” heeft zonder berekening weinig betekenis. Het rendement vastgoedbeleggen bestaat uit inkomsten, waardeverandering en kosten. Reken daarom met een volledig exploitatieoverzicht en niet alleen met de maandelijkse huur.
De eenvoudigste maatstaf is het bruto aanvangsrendement:
Bruto rendement = jaarlijkse huur ÷ totale investering × 100%
Koop je bijvoorbeeld een appartement voor €250.000 en ontvang je €15.000 bruto huur per jaar, dan bedraagt het bruto rendement 6%. Dat percentage houdt nog geen rekening met aankoopkosten, onderhoud, verzekeringen, beheer, leegstand, belastingen of rente.
Netto rendement geeft een realistischer beeld
Stel dat de jaarlijkse huur €15.000 bedraagt. De exploitatiekosten zijn €3.600, bestaande uit onder meer onderhoud, verzekering, gemeentelijke lasten voor rekening van de eigenaar en beheer. Bij een totale investering van €270.000 komt het netto rendement vóór financiering uit op €11.400 gedeeld door €270.000, oftewel ongeveer 4,2%.
Een voorbeeldbegroting kan er als volgt uitzien:
| Post | Bedrag per jaar |
|---|---|
| Bruto huur | €15.000 |
| Leegstand en oninbare huur, begroot op 3% | – €450 |
| Onderhoudsreserve | – €1.500 |
| Beheer | – €900 |
| Verzekering en overige eigenaarslasten | – €750 |
| VvE-bijdrage voor zover niet doorbelastbaar | – €1.000 |
| Netto exploitatieresultaat vóór financiering | €10.400 |
Bij een totale investering van €270.000 is dat ongeveer 3,85% vóór financiering en belasting. De gekozen percentages zijn voorbeelden; de werkelijke bedragen verschillen per pand, contract, bouwjaar en locatie.
Voor een volledige uitleg over aankoopkosten, kasstroom, financiering en verschillende rendementsbegrippen kun je verder lezen in Rendement op vastgoedbeleggen berekenen: zo werkt het.
Vergeet indirect rendement niet
Wanneer een pand in waarde stijgt van €250.000 naar €275.000, is de papieren waardestijging €25.000. Dat is geen gegarandeerde of direct beschikbare opbrengst. Je realiseert deze winst pas bij verkoop of herfinanciering, en ook dan kunnen verkoopkosten, belastingen en financieringsvoorwaarden de uitkomst verlagen.
Een lagere waarde heeft het omgekeerde effect. Bij een lening van €175.000 en een marktwaarde van €250.000 is de loan-to-value 70%. Daalt de waarde naar €220.000, dan stijgt die verhouding naar bijna 80%. Dat kan de ruimte voor herfinanciering beperken.
Financiering en de rol van de hefboom
Met een vastgoedlening kun je een groter pand kopen dan met uitsluitend eigen geld. Dat kan het rendement op je eigen vermogen verhogen, maar het vergroot ook het verliesrisico. Rente moet immers worden betaald, ook wanneer de woning leegstaat.
Voorbeeld: je investeert €100.000 eigen geld in een pand van €250.000 en financiert €150.000. Stel dat de jaarlijkse kasstroom na exploitatiekosten en rente €4.000 bedraagt. Dan is de kasstroom op het eigen geld 4%, exclusief waardeverandering en aflossing.
Daalt de huurinkomst door drie maanden leegstand met €3.000, dan resteert er in dit voorbeeld slechts €1.000 vóór belasting. Een onverwachte reparatie van €4.000 maakt de kasstroom negatief. Houd daarom altijd een aparte reserve aan naast het bedrag dat je voor de aankoop inlegt.
Welke financieringsrisico’s moet je toetsen?
- Renterisico: wat gebeurt er met je maandlasten na afloop van een rentevaste periode?
- Leegstandsrisico: kun je zes tot twaalf maanden lagere inkomsten opvangen?
- Herfinancieringsrisico: accepteert een geldverstrekker straks dezelfde waarde en huurinkomsten?
- Waarderisico: wat gebeurt er bij een daling van 10% of 20%?
- Concentratierisico: wat is de impact als één pand of één huurder tegenvalt?
Gebruik geen maximale lening omdat een bank die toestaat. Een bank beoordeelt haar eigen kredietrisico; jij moet beoordelen of de investering past bij je inkomen, reserves en risicotolerantie.
De juiste vastgoedstrategie kiezen
Er bestaat geen universeel beste strategie. De passende aanpak hangt af van je doel, beschikbare tijd, fiscale positie, financierbaarheid en kennis van de markt.
Woningen verhuren
Een verhuurde woning kan relatief voorspelbare inkomsten opleveren, maar de exploitatie kent regels rond huurcontracten, onderhoud, veiligheid en huurprijs. Controleer vooraf welke huurprijs juridisch en economisch haalbaar is. Reken niet uitsluitend met de huur die een makelaar of verkoper noemt.
Bij appartementen moet je de splitsingsakte, het huishoudelijk reglement, de begroting en de notulen van de vereniging van eigenaars bekijken. Een lage maandelijkse bijdrage kan aantrekkelijk lijken, maar soms wijst die juist op onvoldoende reservering voor het dak, de gevel of de lift.
Voor de aankoop van een verhuurwoning met een concrete checklist verwijzen we naar Vastgoed kopen om te verhuren: rendement en aandachtspunten.
Renoveren en waarde toevoegen
Bij een renovatiestrategie koop je een object met technische of functionele tekortkomingen. Door isolatie, een betere indeling, een nieuwe keuken of verduurzaming kan de verhuurbaarheid verbeteren. Het verschil tussen een goede en slechte deal zit vaak in de begroting: tel minstens 10% tot 15% onvoorzien mee bij een omvangrijke verbouwing.
Laat vóór aankoop een bouwkundige inspectie uitvoeren. Een vochtprobleem van €2.000 is iets anders dan funderingsherstel van tienduizenden euro’s. Vraag bovendien meerdere offertes en controleer of noodzakelijke vergunningen beschikbaar zijn.
Commercieel vastgoed
Winkels, kantoren, bedrijfsunits en opslagruimtes kunnen andere huurcontracten en rendementen hebben dan woningen. De kredietwaardigheid van de huurder, de resterende contractduur en de courantheid van het pand zijn cruciaal.
Een lang huurcontract is niet automatisch veilig. Een onderneming kan failliet gaan of een locatie verlaten. Analyseer daarom de huurder, de branche, de bereikbaarheid en de alternatieve gebruiksmogelijkheden van het object.
Parkeerplaatsen en opslag
Een parkeerplaats of opslagbox vraagt vaak minder onderhoud dan een woning. De absolute huur is echter lager en de vraag kan sterk per wijk verschillen. Controleer de eigendomssituatie, servicekosten, toegangsrechten en lokale parkeerdruk voordat je rekent.
Beginnen met vastgoedbeleggen: een praktisch stappenplan
Wie wil beginnen met vastgoedbeleggen, doet er goed aan de eerste aankoop als een bedrijfsbeslissing te behandelen. Werk met documenten, scenario’s en vaste criteria in plaats van met enthousiasme voor één aantrekkelijk object.
- Bepaal je financiële basis. Breng eigen geld, inkomen, bestaande schulden en beschikbare reserves in kaart.
- Kies een markt. Beperk je aanvankelijk tot één type object en een gebied dat je kunt bezoeken en begrijpen.
- Maak aankoopcriteria. Leg bijvoorbeeld een maximale koopprijs, minimale netto kasstroom en maximale leegstand vast.
- Analyseer meerdere objecten. Vergelijk minstens tien aanbiedingen voordat je conclusies trekt over prijs en rendement.
- Controleer juridische en technische informatie. Bekijk huurcontracten, eigendom, bestemming, energielabel, VvE-documenten en bouwkundige staat.
- Maak een financieringsplan. Vraag voorwaarden op bij meerdere geldverstrekkers en bereken rentegevoeligheid.
- Laat de cijfers controleren. Een fiscalist, accountant, hypotheekadviseur of vastgoedmakelaar kan blinde vlekken signaleren.
- Plan het beheer. Beslis wie huurders selecteert, storingen afhandelt, inspecties uitvoert en administratie bijhoudt.
- Leg een biedingslimiet vast. Laat een emotionele bieding je vooraf berekende rendement niet vernietigen.
Een uitgebreide checklist voor de eerste stappen staat in Beginnen met vastgoedbeleggen: stappenplan voor beginners.
Vastgoedbeleggen met weinig geld
Je hoeft niet altijd een volledige woning te kopen om blootstelling aan vastgoed te krijgen. Met weinig eigen vermogen zijn indirecte vastgoedproducten, vastgoedfondsen of beursgenoteerde vastgoedondernemingen toegankelijker. Let daarbij op spreiding, kosten, koersschommelingen en de voorwaarden voor verkoop.
Crowdfunding kan een andere optie zijn. Je leent dan vaak geld aan een vastgoedproject of ontwikkelaar in ruil voor rente. Het risico is dat de leningnemer niet terugbetaalt, dat zekerheden minder waarde hebben dan verwacht of dat een project vertraging oploopt. Een hoge rente compenseert niet automatisch voor een hoog risico.
Ook sparen voor een grotere eigen inleg is een strategie. Een buffer van bijvoorbeeld zes maanden privé-uitgaven plus een aparte vastgoedreserve voorkomt dat je bij de eerste tegenvaller dure noodfinanciering nodig hebt.
De voor- en nadelen van verschillende instapmogelijkheden vind je in Vastgoedbeleggen met weinig geld: welke opties zijn er?.
Belastingen, regelgeving en administratie
De fiscale behandeling van vastgoed hangt onder meer af van de manier waarop je bezit, het gebruik van het pand, de financiering en je persoonlijke of zakelijke situatie. Regels kunnen wijzigen. Raadpleeg daarom de actuele informatie van de Belastingdienst of een belastingadviseur voordat je een aankoop structureert. De Rijksoverheid geeft algemene informatie over de belasting op vermogen via de uitleg over belasting op vermogen.
Maak voor elk object een administratie met aankoopakte, facturen, huurcontracten, verzekeringspolissen, onderhoudsrapporten en bankafschriften. Noteer ook de datum waarop contracten, rentevaste perioden en vergunningen aflopen.
Bij verhuur moet je daarnaast rekening houden met privacy bij huurdersselectie, wettelijke eisen aan de woning, correcte communicatie en zorgvuldig onderhoud. Laat een huurcontract juridisch beoordelen wanneer je de inhoud niet volledig begrijpt. Een fout contract kan meer kosten dan een eenmalig advies.
Risico’s van vastgoedbeleggen beperken
Risico verdwijnt niet door een pand te kopen. Je kunt het wel beheersen met spreiding, reserves en duidelijke grenzen.
- Spreid niet alleen over panden, maar ook over huurders en locaties. Eén huurder die 100% van je inkomsten vertegenwoordigt, maakt je kwetsbaar.
- Gebruik conservatieve aannames. Reken liever met enkele maanden leegstand dan met permanente volledige verhuur.
- Reserveer voor groot onderhoud. Denk aan schilderwerk, cv-installatie, dak, kozijnen en verduurzaming.
- Beperk schulden. Een lagere lening geeft meestal meer ruimte bij rente- of waardeschommelingen.
- Controleer verzekeringen. Niet iedere polis dekt leegstand, vandalisme, gevolgschade of verhuur aan specifieke doelgroepen.
- Leg een exitstrategie vast. Bepaal wanneer je verkoopt, herfinanciert of een verlies accepteert.
Maak minstens drie scenario’s: een basisscenario, een tegenvallend scenario en een gunstig scenario. In het tegenvallende scenario kun je bijvoorbeeld uitgaan van 10% lagere huur, zes maanden leegstand en €10.000 extra onderhoud. Als de investering dan alleen met nieuwe schulden overeind blijft, is de aankoop waarschijnlijk te kwetsbaar.
Vastgoed of aandelen?
Vastgoedbeleggen en beleggen in aandelen verschillen vooral in liquiditeit, spreiding, controle en financiering. Een vastgoedbelegging kan tastbaar zijn en huurinkomsten opleveren, terwijl aandelen doorgaans makkelijker verhandelbaar zijn en met kleine bedragen breed gespreid kunnen worden.
Aandelenkoersen bewegen zichtbaar van dag tot dag. Bij vastgoed wordt de waarde vaak minder frequent getaxeerd, waardoor schommelingen minder zichtbaar zijn. Dat betekent niet dat vastgoed automatisch minder risico heeft; het risico kan alleen minder direct in de koers zichtbaar zijn.
| Aspect | Vastgoed | Aandelen |
|---|---|---|
| Liquiditeit | Laag tot gemiddeld | Meestal hoog bij beursgenoteerde aandelen |
| Spreiding met klein bedrag | Beperkt bij direct bezit | Goed mogelijk via indexfondsen |
| Inkomsten | Huur, met kosten en leegstandsrisico | Dividend, niet gegarandeerd |
| Beheer | Actief of uitbesteed beheer nodig | Meestal beperkt dagelijks beheer |
| Transactiekosten | Hoog bij aankoop en verkoop | Vaak lager per transactie |
| Financiering | Hefboom is gebruikelijk, maar risicovol | Beleggen met geleend geld brengt extra risico |
De beste keuze is niet voor iedereen dezelfde. Sommige beleggers combineren een verhuurd pand met een breed gespreide aandelenportefeuille. Wie de verschillen uitgebreider wil afwegen, kan terecht bij Vastgoedbeleggen versus aandelen: rendement, risico en liquiditeit.
Veelgemaakte fouten bij vastgoedbeleggen
Alleen naar bruto huur kijken
Een bruto rendement van 7% zegt weinig als het pand hoge servicekosten, achterstallig onderhoud en structurele leegstand kent. Bereken altijd de netto kasstroom en neem aankoopkosten mee in de totale investering.
Te optimistisch financieren
Een investering die alleen werkt bij een lage rente en volledige verhuur heeft weinig veiligheidsmarge. Test de cijfers met hogere rente, lagere huur en extra onderhoud.
De locatie onderschatten
Een goedkoop pand in een krimpende markt is niet automatisch een koopje. Kijk naar bereikbaarheid, voorzieningen, woningtype, werkgevers, leegstand en de kwaliteit van vergelijkbare huurwoningen.
Beheer als bijzaak behandelen
Zelf beheer doen kost tijd. Reken een marktconforme beheervergoeding mee, ook als je die werkzaamheden zelf uitvoert. Anders overschat je het rendement en onderschat je de belasting.
Geen verkoopscenario hebben
Een vastgoedbelegging kan jarenlang goed lopen en toch lastig verkoopbaar zijn. Denk vooraf na over de doelgroep van een toekomstige koper, de fiscale gevolgen en de kosten van verkoop.
Conclusie: vastgoedbeleggen vraagt discipline
Vastgoedbeleggen kan bijdragen aan inkomen en vermogensopbouw, maar het resultaat hangt af van aankoopprijs, locatie, financiering, beheer en marktomstandigheden. Een positief verhaal van een verkoper is geen rendementsberekening.
Begin met een doel, werk met conservatieve aannames en houd voldoende liquiditeit achter de hand. Vergelijk direct en indirect vastgoed, reken het netto rendement uit en laat juridische, fiscale en technische punten controleren voordat je tekent. Zo maak je van vastgoed beleggen geen gok, maar een onderbouwde beleggingsbeslissing.
Veelgestelde vragen
Is vastgoedbeleggen geschikt voor beginners?
Dat kan, maar alleen wanneer je voldoende financiële reserves, tijd en kennis hebt. Begin liever met een eenvoudig object en een overzichtelijke financiering dan met een complex project met hoge schuld. Laat de berekening en documenten controleren voordat je een verplichting aangaat.
Hoeveel geld heb je nodig om te beginnen met vastgoedbeleggen?
Bij direct vastgoed heb je niet alleen eigen geld voor de aanbetaling nodig, maar ook aankoopkosten, financieringskosten, verbouwing en een buffer voor leegstand en onderhoud. Het benodigde bedrag verschilt per object en geldverstrekker. Met indirect vastgoed kun je vaak met een kleiner bedrag instappen, maar ook daar bestaan risico’s en kosten.
Wat is een goed rendement op vastgoedbeleggen?
Een goed rendement hangt af van risico, locatie, financiering, onderhoud en de waarde van je eigen tijd. Kijk niet naar één percentage, maar naar de netto kasstroom, het rendement op eigen vermogen en de uitkomst in een tegenvallend scenario. Een hoger rendement betekent vaak ook een hoger risico.
Is vastgoedbeleggen echt passief inkomen?
Direct verhuurd vastgoed is meestal niet volledig passief. Huurderscontact, administratie, inspecties, onderhoud en regelgeving vragen aandacht, ook wanneer je een beheerder inschakelt. Indirect vastgoed kan passiever zijn, maar de waarde en opbrengst blijven afhankelijk van de gekozen investering.
Wat is veiliger: vastgoed of aandelen?
Geen van beide is automatisch veiliger. Direct vastgoed kent onder meer leegstands-, onderhouds-, rente- en concentratierisico. Aandelen kennen koersrisico, bedrijfsrisico en marktrisico. Spreiding, een lange horizon en een passende schuldenlast zijn belangrijker dan het label van de beleggingscategorie.
Wanneer moet je een vastgoedbelegging verkopen?
Verkoop kan logisch zijn wanneer de netto kasstroom structureel tegenvalt, de risico’s niet meer bij je doel passen, groot onderhoud economisch ongunstig wordt of je vermogen beter elders kan worden ingezet. Neem verkoopkosten, belastingen, financiering en de mogelijke opbrengst van een alternatief mee in de beslissing.