Vastgoedbeleggen versus aandelen draait om meer dan de vraag welke belegging historisch het hoogste rendement oplevert. De keuze gaat ook over risico, liquiditeit, tijd, belastingen, financiering en de manier waarop je met koersschommelingen omgaat. Een verhuurde woning kan maandelijkse inkomsten bieden, terwijl aandelen meestal eenvoudiger te kopen en verkopen zijn. Welke optie het beste past, hangt daarom af van je doel, beleggingshorizon en financiële draagkracht.
Vastgoedbeleggen versus aandelen: de belangrijkste verschillen
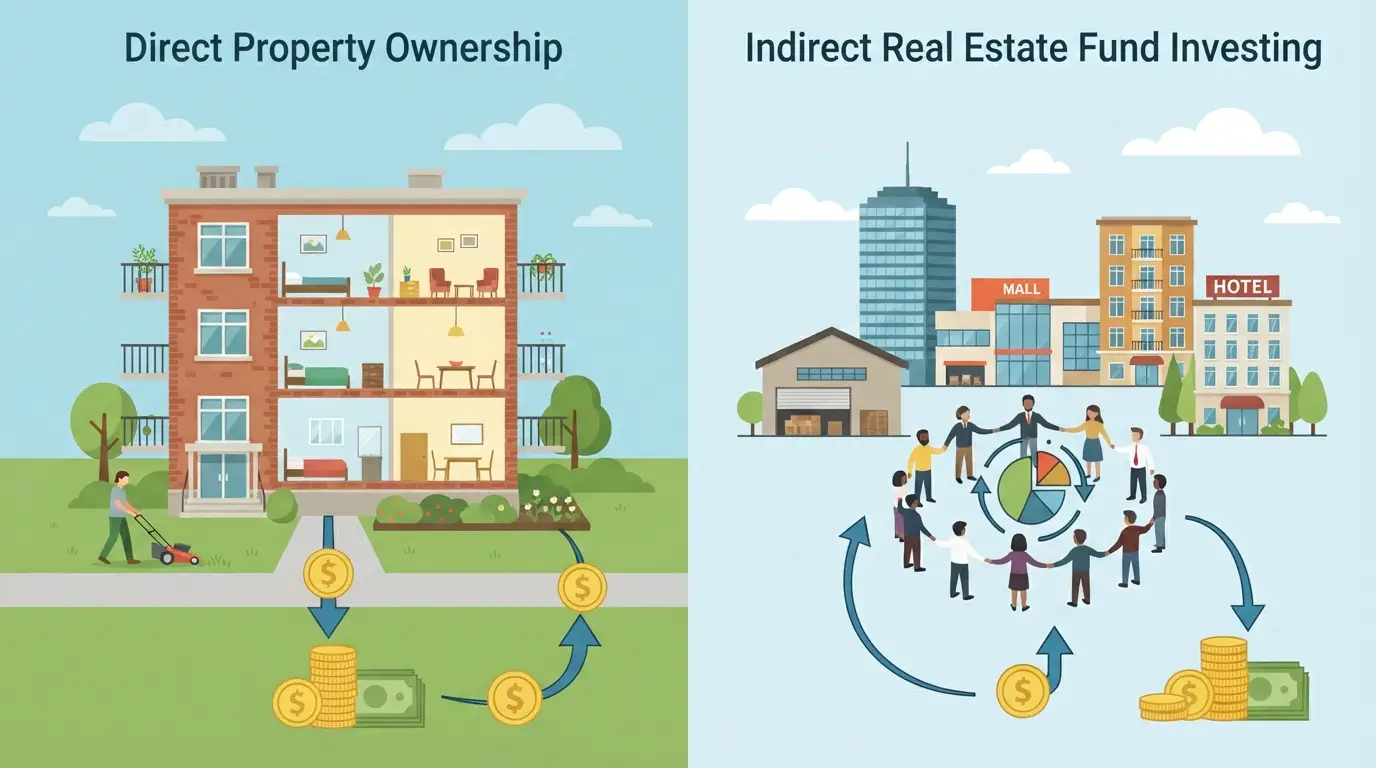
Bij vastgoedbeleggen koop je een direct belang in een woning, bedrijfsruimte of ander object. Je rendement bestaat meestal uit huurinkomsten en een mogelijke waardestijging. Bij aandelen koop je een eigendomsbelang in een onderneming. Je rendement komt uit koerswinst en eventuele dividenduitkeringen.
De twee categorieën verschillen op vijf punten:
- Toegankelijkheid: aandelen zijn vaak al vanaf enkele euro’s te kopen, terwijl direct vastgoed meestal tienduizenden euro’s eigen vermogen vereist.
- Liquiditeit: aandelen zijn doorgaans binnen handelsuren te verkopen; vastgoed verkopen kan maanden duren.
- Inkomsten: vastgoed kan huur opleveren; aandelen kunnen dividend uitkeren, maar dat is niet gegarandeerd.
- Werk en beheer: een verhuurde woning vraagt onderhoud, administratie en contact met huurders. Een breed aandelenfonds vraagt veel minder praktisch beheer.
- Financiering: vastgoed wordt relatief vaak met een hypotheek gefinancierd. Voor aandelen beleggen met geleend geld vergroot het risico sterk.
De vergelijking is dus niet volledig eerlijk wanneer je een individuele huurwoning naast een wereldwijd aandelenfonds zet. Het risico van één woning is veel geconcentreerder dan het risico van duizenden ondernemingen in een breed fonds.
Rendement van vastgoed en aandelen vergelijken
Wie het rendement van vastgoed en aandelen wil vergelijken, moet naar het totale rendement kijken. Alleen de huur of alleen het dividend geeft een onvolledig beeld. Bij vastgoed trek je onder meer onderhoud, verzekering, lokale lasten, leegstand, financieringskosten en belastingen af. Bij aandelen tellen transactiekosten, fondsbeheerkosten en belastingen mee.
Een eenvoudig rekenvoorbeeld maakt het verschil duidelijk. Stel dat een appartement €300.000 kost en jaarlijks €15.000 bruto huur oplevert. Het bruto huurrendement bedraagt dan 5 procent. Na €3.000 onderhoud, verzekering, reserveringen en leegstand blijft €12.000 over. Het directe rendement daalt daarmee naar 4 procent, vóór financiering en belasting.
Bij aandelen werkt de berekening anders. Stel dat je €30.000 belegt in een breed aandelenfonds. Een jaar met 6 procent koersstijging en 2 procent dividend levert vóór kosten en belasting een totaalrendement van 8 procent op. Een ander jaar kan de koers echter 20 procent dalen. Het rendement staat dus niet vooraf vast.
Bij vastgoed kan de waarde eveneens dalen. Een woning met een marktwaarde van €300.000 die 10 procent in waarde zakt, is €30.000 minder waard. Bij een lening blijft de schuld grotendeels gelijk. Daardoor kan het rendement op je eigen vermogen veel sterker bewegen dan de ontwikkeling van de woningprijs.
Wie het rendement van aandelen wil vergelijken, gebruikt bij voorkeur een lange periode en een brede index. Eén goed beursjaar zegt weinig. Ook één succesvolle verkoop van vastgoed is geen bewijs dat vastgoed structureel beter presteert. Vergelijk dezelfde looptijd, dezelfde inleg en het rendement na alle kosten.
Direct rendement en totaalrendement
Het directe rendement is de jaarlijkse inkomstenstroom gedeeld door de waarde of inleg. Bij vastgoed gaat het om de nettohuur. Bij aandelen gaat het meestal om dividend. Het totaalrendement voegt de waardeverandering toe.
Een woning met 4 procent nettohuur en 1 procent waardestijging heeft vóór belasting een totaalrendement van ongeveer 5 procent. Een aandelenportefeuille met 2 procent dividend en 3 procent koersstijging komt in hetzelfde voorbeeld ook uit op ongeveer 5 procent. De inkomsten zijn anders verdeeld en de onzekerheid rond de waardestijging verschilt.
Risico vastgoed en aandelen: waar zit het verschil?
Het risico vastgoed en aandelen bestaat uit verschillende onderdelen. Aandelenkoersen bewegen dagelijks en zijn direct zichtbaar. Vastgoedprijzen worden minder vaak getaxeerd, waardoor de waarde stabieler lijkt dan zij werkelijk is. Een woning kan maandenlang dezelfde vraagprijs hebben, terwijl de verkoopwaarde in een zwakkere markt toch lager ligt.
Risico’s van vastgoedbeleggen
- Concentratierisico: één woning in één wijk vormt een groot deel van de portefeuille.
- Leegstandsrisico: zonder huurder ontvang je geen huur, terwijl rente, verzekering en onderhoud doorgaan.
- Onderhoudsrisico: een dak, cv-installatie of fundering kan onverwacht duizenden euro’s kosten.
- Regelgevingsrisico: regels rond verhuur, huurprijzen, vergunningen en verduurzaming kunnen de exploitatie beïnvloeden.
- Renterisico: een hogere rente kan de financieringslast verhogen of de verkoopwaarde drukken.
- Verkooprisico: je kunt niet altijd snel verkopen tegen de prijs die je voor ogen hebt.
Een praktische reserve is daarom noodzakelijk. Voor een verhuurde woning kan een buffer van meerdere maanden vaste lasten verstandig zijn. Bij ouder vastgoed kan een grotere onderhoudsreserve nodig zijn. De exacte omvang hangt af van de staat van het pand, de lening en de huurzekerheid.
Risico’s van aandelen
- Marktrisico: brede aandelenmarkten kunnen tijdelijk sterk dalen.
- Bedrijfsrisico: een onderneming kan winst verliezen, schulden opbouwen of failliet gaan.
- Valutarisico: buitenlandse aandelen worden beïnvloed door wisselkoersen.
- Sectorrisico: een portefeuille met alleen technologie, banken of energie is kwetsbaar voor ontwikkelingen binnen die sector.
- Gedragsrisico: beleggers verkopen soms in paniek na een daling en kopen pas terug na een stijging.
Een breed gespreid aandelenfonds beperkt vooral het bedrijfs- en sectorrisico. Het marktrisico verdwijnt niet. De waarde kan dus blijven dalen, ook wanneer je honderden of duizenden bedrijven bezit.
De Autoriteit Financiële Markten benadrukt dat beleggen risico’s kent en dat je alleen geld moet beleggen dat je niet direct nodig hebt. Lees de informatie van de Autoriteit Financiële Markten over beleggen en risico voordat je een strategie kiest.
Vastgoed of aandelen: wat past bij jouw situatie?
De keuze tussen vastgoed of aandelen begint bij je persoonlijke omstandigheden. Iemand met een stabiel inkomen, veel tijd en kennis van vastgoed kan direct vastgoed aantrekkelijk vinden. Iemand die maandelijks €250 wil inleggen en weinig beheer wil, heeft met aandelen of een breed fonds meer praktische mogelijkheden.
Kies vastgoed niet alleen omdat het tastbaar is. Een stenen woning voelt overzichtelijk, maar de financiële positie kan door een hypotheek juist kwetsbaar zijn. Kies aandelen evenmin alleen omdat je met één druk op de knop kunt kopen. Die eenvoud kan leiden tot impulsieve transacties.
Beantwoord vooraf deze vragen:
- Hoeveel geld moet direct beschikbaar blijven voor noodgevallen?
- Kun je een daling van 30 procent in je belegging financieel en emotioneel verdragen?
- Wil je zelf huurders, onderhoud en administratie beheren?
- Heb je een beleggingshorizon van minimaal tien jaar?
- Is je inkomen stabiel genoeg om een eventuele leegstand of rentestijging op te vangen?
- Wil je periodiek kleine bedragen inleggen of beschik je over een groot startkapitaal?
Voor de meeste beginnende beleggers is een eenvoudige, gespreide aandelenportefeuille praktischer dan een direct aangekocht pand. Dat betekent niet dat aandelen zonder risico zijn. Het betekent dat de instap, spreiding en verkoopbaarheid meestal eenvoudiger te organiseren zijn.
Liquiditeit en flexibiliteit
Liquiditeit bepaalt hoe snel je een belegging in geld kunt omzetten zonder een grote korting op de waarde te accepteren. Aandelen op een liquide beurs zijn doorgaans snel verkoopbaar. De verkoopprijs is wel onzeker, vooral tijdens een beursdaling.
Vastgoed is illiquide. Een verkoopproces omvat meestal waardebepaling, bezichtigingen, onderhandelingen, financieringsvoorbehoud en juridische afwikkeling. Zelfs bij een goede markt kan dit weken of maanden duren. Bij spoed verkopen kan een lagere prijs nodig zijn.
Ook vastgoedfondsen en beursgenoteerde vastgoedfondsen bieden niet precies dezelfde liquiditeit als direct vastgoed. De stukken kunnen verhandelbaar zijn, maar de koers kan sterk bewegen wanneer beleggers tegelijk willen verkopen. Liquiditeit is dus niet hetzelfde als waardestabiliteit.
Houd daarom een aparte noodbuffer aan. Geld voor een verbouwing, belastingaanslag of inkomensverlies hoort niet volledig in vastgoed of aandelen te zitten. Een belegging verkopen op een ongunstig moment kan het langetermijnrendement aanzienlijk aantasten.
Financiering en hefboomwerking
Financiering kan het rendement op eigen vermogen verhogen, maar vergroot ook het verlies. Stel dat je een woning van €300.000 koopt met €100.000 eigen geld en €200.000 schuld. Een waardestijging van 5 procent is €15.000. Exclusief kosten betekent dit 15 procent rendement op je eigen inleg. Bij een waardedaling van 5 procent verlies je eveneens €15.000, oftewel 15 procent van je eigen vermogen.
Daar komen rente, onderhoud, belastingen en transactiekosten bij. Wanneer de huur tegenvalt of de rente stijgt, kan de kasstroom negatief worden. Een hypotheek maakt vastgoed dus niet automatisch aantrekkelijker; het maakt de uitkomst gevoeliger.
Beleggen met geleend geld in aandelen werkt vergelijkbaar, maar koersdalingen zijn direct zichtbaar en kunnen tot gedwongen verkoop leiden. Voor particuliere beleggers is ongedekte hefboomwerking daarom meestal ongeschikt.
Diversificatie met vastgoed en aandelen
Diversificatie met vastgoed kan zinvol zijn wanneer je vermogen al sterk afhankelijk is van aandelen of van je eigen onderneming. Vastgoed reageert niet altijd op dezelfde manier als aandelen. Huurinkomsten kunnen bovendien een andere kasstroom opleveren dan dividend.
Toch is vastgoed niet automatisch een perfecte tegenhanger van aandelen. Vastgoedbedrijven, vastgoedfondsen en bouwondernemingen bewegen vaak mee met de aandelenmarkt. Ook rente, economische groei en consumentenvertrouwen beïnvloeden beide categorieën.
Let daarnaast op je totale financiële positie. Wie al een eigen woning bezit, heeft al een grote blootstelling aan de Nederlandse woningmarkt. Een extra verhuurde woning vergroot dan de concentratie in dezelfde sector en hetzelfde land. Een internationaal gespreid aandelenfonds kan juist geografische spreiding toevoegen.
Een voorbeeld van een gemengde aanpak is 70 procent in brede aandelenfondsen en 30 procent in vastgoed, maar dit is geen universeel advies. De passende verhouding hangt af van leeftijd, inkomen, schulden, risicotolerantie en doel. Werk percentages pas uit nadat je een noodbuffer en een plan voor periodiek herbalanceren hebt vastgesteld.
Meer over strategie, rendement en de praktische aanpak van vastgoed vind je in Vastgoedbeleggen: de complete gids voor rendement en strategie.
Belastingen en kosten niet vergeten
Het nettoresultaat wordt mede bepaald door de fiscale behandeling. De regels voor vermogen, verhuurd vastgoed, schulden, dividend en transacties kunnen wijzigen en hangen af van je persoonlijke situatie. Controleer daarom de actuele informatie van de Belastingdienst of vraag advies aan een fiscalist voordat je een grote investering doet.
Maak bij vastgoed minstens een begroting voor aankoopkosten, financieringsadvies, taxatie, notaris, onderhoud, verzekering, beheer en een mogelijke verkoop. Bij aandelen zijn de kosten vaak lager, maar let op transactiekosten, valutakosten en de lopende kosten van fondsen. Een verschil van 0,5 procentpunt per jaar kan bij een lange looptijd duizenden euro’s schelen.
Een praktische beslisroute
- Bepaal je doel. Kies je voor maandelijkse inkomsten, vermogensgroei, pensioenaanvulling of behoud van koopkracht?
- Maak je tijdshorizon duidelijk. Geld dat je binnen drie jaar nodig hebt, hoort meestal niet volledig in risicovolle beleggingen.
- Bereken je maximale verlies. Kijk niet alleen naar een gemiddeld rendement, maar ook naar een daling die je kunt dragen.
- Vergelijk nettoresultaten. Trek bij beide opties alle kosten, financiering en belastingen af.
- Controleer de spreiding. Eén woning of enkele aandelen geven een ander risico dan een breed gespreide portefeuille.
- Leg regels vast. Bepaal vooraf wanneer je inlegt, herbal balanceert en liquiditeit aanhoudt.
Wie deze stappen volgt, voorkomt dat de keuze uitsluitend wordt bepaald door de zichtbaarheid van bakstenen of de opwinding van dagelijkse beurskoersen.
Veelgestelde vragen
Is vastgoedbeleggen veiliger dan beleggen in aandelen?
Niet per definitie. Vastgoed heeft minder zichtbare prijsbewegingen, maar kent concentratie-, leegstands-, onderhouds- en financieringsrisico. Een breed aandelenfonds kan beter gespreid zijn, maar blijft gevoelig voor forse koersdalingen. De veiligheid hangt af van spreiding, schulden, looptijd en financiële buffer.
Wat levert historisch meer op: vastgoed of aandelen?
Daarop bestaat geen universeel antwoord. Het resultaat hangt af van aankoopprijs, financiering, huurinkomsten, kosten, belastingen, locatie, periode en gekozen aandelenportefeuille. Vergelijk het netto totaalrendement over een lange periode en gebruik geen enkel succesvol voorbeeld als voorspelling.
Kan ik met een klein bedrag in vastgoed beleggen?
Direct een woning kopen vraagt meestal veel eigen vermogen en brengt aankoop- en financieringskosten mee. Met een kleiner bedrag zijn beursgenoteerde vastgoedfondsen of vastgoed-ETF’s toegankelijker, maar die gedragen zich deels als aandelen en hebben hun eigen koersrisico’s.
Hoeveel vastgoed hoort in een beleggingsportefeuille?
Dat hangt af van je totale vermogen, eigen woning, inkomen, schulden en risicodoel. Een vast percentage geldt niet voor iedereen. Kijk eerst hoeveel blootstelling je al hebt aan de woningmarkt en voorkom dat één pand een te groot deel van je vermogen vormt.
Moet ik kiezen tussen vastgoed en aandelen?
Nee. Een combinatie kan spreiding bieden, zolang beide onderdelen passen bij je financiële plan. Zorg eerst voor voldoende liquiditeit en een noodbuffer. Kies daarna een verdeling die je ook tijdens een langdurige daling kunt volhouden.