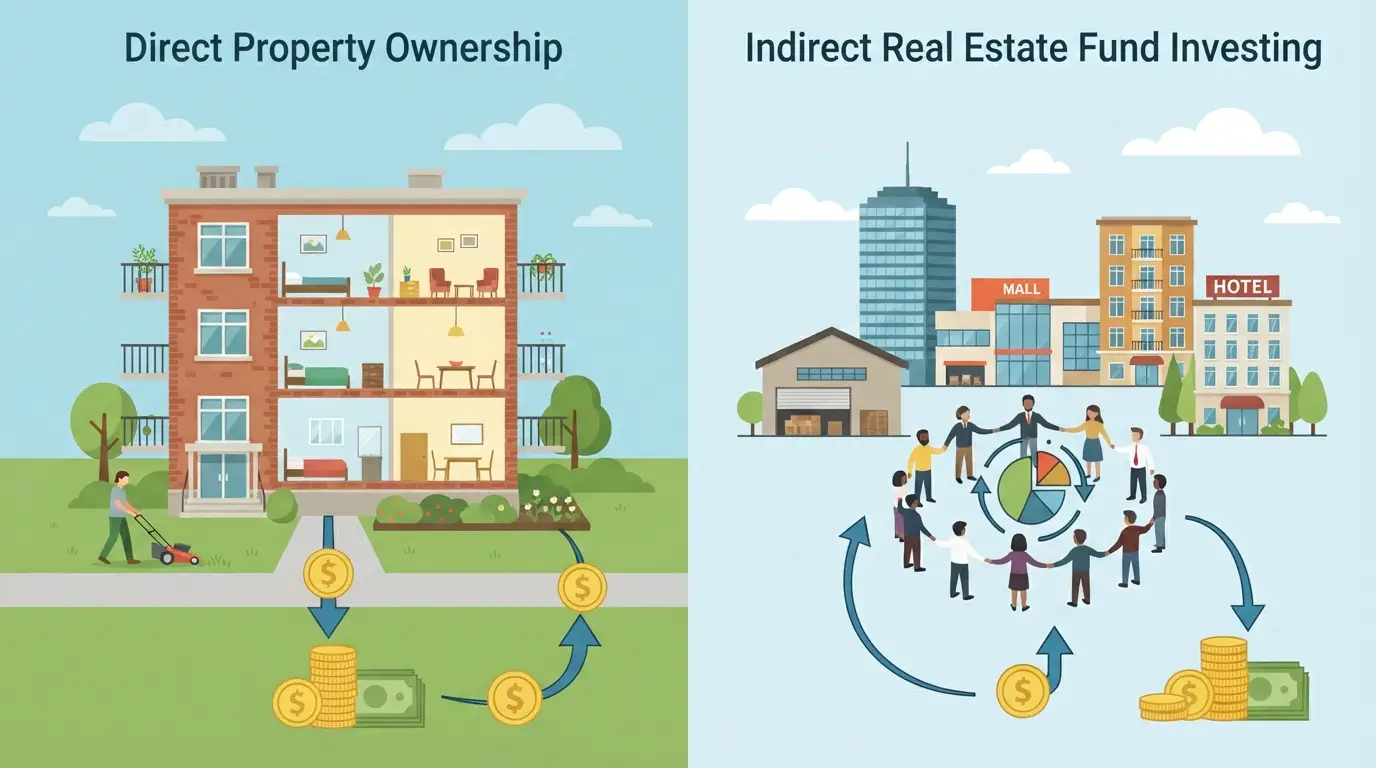
Direct of indirect vastgoedbeleggen is geen keuze tussen goed en fout, maar tussen verschillende manieren om rendement, risico, zeggenschap en gemak te combineren. Wie direct vastgoed kopen overweegt, krijgt meer invloed op een pand en de exploitatie. Wie kiest voor indirect beleggen in vastgoed, kan met een kleiner bedrag spreiden over meerdere objecten. De beste route hangt af van je beschikbare vermogen, ervaring, tijd en risicobereidheid.
Een directe aankoop vraagt meestal om een flinke eigen inleg, financiering en actief beheer. Een vastgoedfonds, beursgenoteerde vastgoedonderneming of REIT biedt doorgaans meer liquiditeit, maar minder controle over afzonderlijke panden. In dit artikel vergelijk je beide vormen op rendement, kosten, risico, belastingen en praktische uitvoerbaarheid.
Direct of indirect vastgoedbeleggen: wat is het verschil?
Bij direct vastgoedbeleggen koop je zelf een woning, winkel, kantoorruimte, garagebox of ander vastgoedobject. Je bent juridisch eigenaar of mede-eigenaar en ontvangt inkomsten uit verhuur of verkoop. Daar staan kosten en verantwoordelijkheden tegenover, zoals onderhoud, verzekering, financiering, leegstand en huurdersbeheer.
Bij indirect beleggen in vastgoed investeer je via een fonds, vastgoedcertificaat, vastgoedonderneming of REIT. Het geld wordt meestal verdeeld over meerdere vastgoedobjecten. Je koopt dus geen specifiek pand op eigen naam, maar een belang in een portefeuille of onderneming die vastgoed bezit en exploiteert.
| Kenmerk | Direct vastgoed | Indirect vastgoed |
|---|---|---|
| Eigendom | Je bezit zelf een pand of aandeel daarin. | Je bezit participaties of aandelen in een fonds of onderneming. |
| Minimale inleg | Vaak tienduizenden tot honderden duizenden euro’s, afhankelijk van pand en financiering. | Kan bij beursgenoteerde producten soms vanaf enkele tientjes of honderden euro’s. |
| Liquiditeit | Verkoop kan weken of maanden duren en brengt transactiekosten mee. | Beursgenoteerde producten zijn doorgaans op handelsdagen verhandelbaar. |
| Beheer | Je regelt zelf het beheer of betaalt een beheerder. | Het fonds of de onderneming organiseert het beheer. |
| Spreiding | Beperkt bij één of enkele panden. | Vaak spreiding over meerdere panden, regio’s of vastgoedsegmenten. |
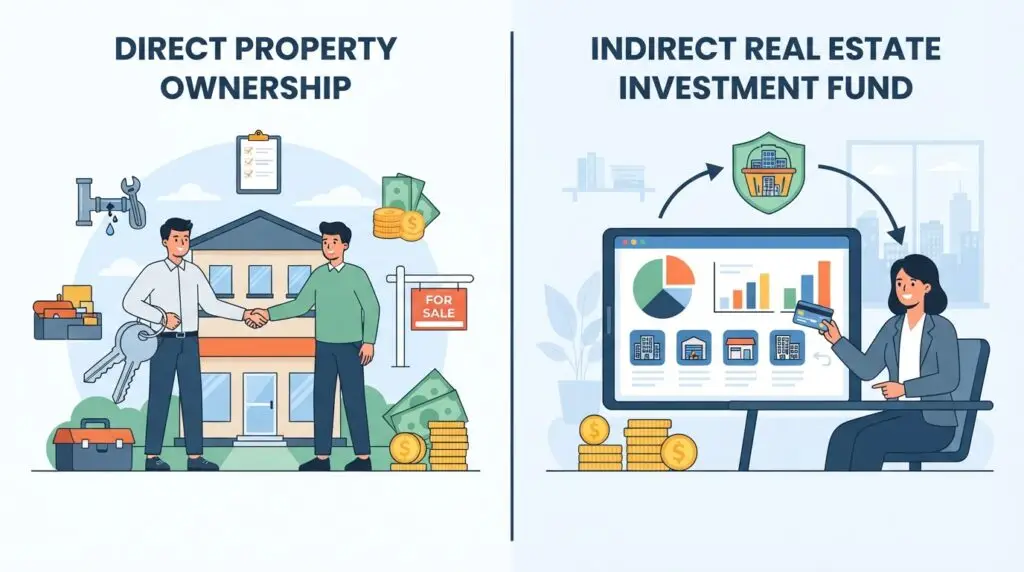
Direct vastgoed kopen: meer controle, meer verantwoordelijkheid
Direct vastgoed kopen past bij beleggers die invloed willen op het object, de huurder en de financiering. Je kunt bijvoorbeeld kiezen voor een appartement in een studentenstad, een bedrijfsruimte op een zichtlocatie of meerdere garageboxen met relatief eenvoudig beheer. De kwaliteit van de aankoop bepaalt in sterke mate je rendement.
Hoe werkt het rendement bij direct vastgoed?
Het directe rendement bestaat meestal uit de nettohuur na aftrek van exploitatiekosten. Stel dat een verhuurde woning €18.000 bruto huur per jaar oplevert. Trek je €3.000 af voor onderhoud, verzekering, beheer en een reservering voor leegstand, dan resteert €15.000 vóór rente, belasting en aflossing.
Bij een totale investering van €300.000 is dat een netto aanvangsrendement van 5% vóór financieringslasten en belastingen. Dit is een rekenvoorbeeld, geen verwachting. De werkelijke uitkomst hangt af van aankoopprijs, huur, lokale regelgeving, rente, onderhoud en bezettingsgraad.
Financiering kan het rendement op je eigen vermogen verhogen, maar vergroot ook het verliesrisico. Bij €200.000 eigen geld en €100.000 lening werkt een waardedaling van 10% anders uit dan bij volledige aankoop met eigen geld. Je moet daarnaast rente en aflossing kunnen blijven betalen als een huurder vertrekt.
Welke kosten en risico’s horen erbij?
- Aankoopkosten: Denk aan overdrachtsbelasting, notaris, taxatie, advies en eventuele makelaarskosten.
- Exploitatiekosten: Reken op onderhoud, verzekeringen, beheer, gemeentelijke lasten en bijdragen aan een vereniging van eigenaars.
- Leegstand: Een maand zonder huur verlaagt het jaarresultaat direct, terwijl veel vaste kosten doorlopen.
- Huurdersrisico: Betalingsproblemen, schade of een moeizame beëindiging van de huur kunnen tijd en geld kosten.
- Regelgeving: Verhuurregels, huurprijsbescherming en lokale vergunningen kunnen de exploitatie beperken.
- Concentratierisico: Eén pand in één stad geeft minder spreiding dan een portefeuille met tientallen objecten.
Direct vastgoed is daarom niet automatisch een passieve belegging. Een externe beheerder kan veel werk overnemen, maar verlaagt je netto rendement. Vraag vooraf welke taken zijn inbegrepen en of de vergoeding wordt berekend over de ontvangen huur, de waarde van het pand of beide.
Indirect beleggen in vastgoed: spreiding en eenvoud
Indirect beleggen in vastgoed kan via een vastgoedfonds, een vastgoed-ETF, aandelen van een vastgoedonderneming of een REIT. De opbrengst kan bestaan uit dividend, waardestijging of beide. Je bezit meestal geen zeggenschap over een afzonderlijk gebouw.
Vastgoedfonds vergelijken op rendement en risico
Wie een vastgoedfonds vergelijken wil, kijkt verder dan het geadverteerde historische rendement. Gebruik minimaal deze criteria:
- Beleggingsstrategie: Controleer of het fonds woningen, kantoren, logistiek vastgoed, winkels of een combinatie bezit.
- Spreiding: Bekijk het aantal objecten, landen, huurders en vastgoedsegmenten.
- Totale kosten: Let op instapkosten, lopende beheerkosten, transactiekosten en eventuele prestatievergoeding.
- Waardering: Controleer hoe vaak vastgoed wordt getaxeerd en wie de waardering uitvoert.
- Liquiditeit: Kijk of je dagelijks kunt handelen of dat uitstappen alleen op vaste momenten mogelijk is.
- Schuldpositie: Een hoge loan-to-value maakt een fonds gevoeliger voor rentestijgingen en dalende vastgoedprijzen.
- Uitkeringsbeleid: Bekijk welk deel van de winst wordt uitgekeerd en welk deel wordt herbelegd.
Een fonds met een historisch rendement van 7% per jaar kan bijvoorbeeld aantrekkelijk lijken, maar bij 1,5% jaarlijkse kosten blijft daarvan niet hetzelfde over voor de belegger. Historische prestaties bieden bovendien geen garantie voor toekomstige resultaten. Lees daarom het essentiële-informatiedocument, het prospectus en de actuele kosteninformatie voordat je investeert.
De Autoriteit Financiële Markten benadrukt dat beleggers risico’s, kosten en productinformatie moeten begrijpen voordat zij een beleggingsproduct aanschaffen. Bekijk daarom de informatie van de AFM over beleggen en risico’s naast de documenten van de aanbieder.
REIT of vastgoed kopen: welke optie past beter?
De keuze tussen REIT of vastgoed kopen draait vooral om controle versus flexibiliteit. Een REIT is een onderneming die vastgoed bezit of financiert en vaak een groot deel van de inkomsten aan aandeelhouders uitkeert. Je kunt een beursgenoteerde REIT doorgaans kopen en verkopen via een beleggingsrekening.
Een REIT biedt vaak toegang tot sectoren die voor een particuliere belegger lastig bereikbaar zijn, zoals datacenters, zorgvastgoed, hotels of logistieke centra. Je kunt met één aankoop een belang krijgen in tientallen of honderden objecten. Daar staat koersvolatiliteit tegenover: de beurskoers kan sterk bewegen, ook als de huurinkomsten redelijk stabiel blijven.
Bij direct vastgoed bepaalt de waarde van taxaties en transacties de prijs minder vaak zichtbaar. Dat maakt de belegging niet per definitie stabieler. Een pand kan in waarde dalen zonder dat je dagelijks een nieuwe marktprijs ziet. Bij een REIT zie je die schommelingen direct in de koers.
Rendement, risico en liquiditeit naast elkaar
Direct of indirect vastgoedbeleggen vraagt om een analyse van je volledige financiële situatie. Een directe belegging kan aantrekkelijk zijn wanneer je een lange beleggingshorizon hebt, voldoende buffer aanhoudt en actief wilt sturen. Een indirect product past vaak beter wanneer je snel wilt kunnen aan- en verkopen of met een kleiner bedrag wilt beginnen.
Let op het verschil tussen bruto- en nettorendement. Bij direct vastgoed gaan huurinkomsten nog langs rente, onderhoud, leegstand, beheer en belastingen. Bij indirect vastgoed worden kosten meestal in de koers of uitkering verwerkt. Vergelijk daarom dezelfde grootheden over een vergelijkbare periode.
Een praktische beoordelingsmethode is om drie scenario’s uit te werken:
- Basisscenario: De huur of uitkering blijft stabiel en de waarde ontwikkelt zich gematigd.
- Tegenvallend scenario: Het pand staat zes tot twaalf maanden gedeeltelijk leeg of de beurskoers daalt 20%.
- Stressscenario: De rente stijgt, onderhoud valt duurder uit en de waarde daalt tegelijk.
Kun je in het tegenvallende scenario rente, onderhoud en privé-uitgaven nog betalen? Dan is de gekozen financiering mogelijk beheersbaar. Kun je dat niet, dan is een kleinere positie of een meer liquide vorm verstandiger.
Belastingen en praktische aandachtspunten
De fiscale behandeling hangt af van je woonland, rechtsvorm, vermogen, financiering en het type vastgoedproduct. In Nederland kan de behandeling van privévermogen, verhuurd vastgoed en aandelen verschillen. Regels en vrijstellingen kunnen wijzigen. Laat een concrete constructie daarom toetsen door een belastingadviseur voordat je koopt.
Ook de administratie verschilt. Bij direct vastgoed bewaar je huurcontracten, facturen, onderhoudsplannen, verzekeringspolissen en financieringsdocumenten. Bij indirect vastgoed controleer je periodieke rapportages, jaarverslagen, kosten en dividenduitkeringen.
Een brede strategie combineert soms beide vormen. Je kunt bijvoorbeeld een directe verhuurde woning aanhouden voor controle en daarnaast beursgenoteerde vastgoedproducten gebruiken voor spreiding. Zo voorkom je dat je volledige vastgoedblootstelling afhankelijk is van één pand, één huurder of één financiering.
Wil je eerst het bredere speelveld, de belangrijkste strategieën en de basisbegrippen doornemen? Lees dan ook Vastgoedbeleggen: de complete gids voor rendement en strategie voor een compleet overzicht van vastgoedbeleggen.
Welke keuze past bij jouw situatie?
Kies eerder voor direct vastgoed als je voldoende eigen vermogen hebt, een financiële buffer aanhoudt, kennis van verhuur wilt opbouwen en bereid bent tijd te besteden aan beheer. Een lange horizon van minimaal tien jaar kan helpen om aankoop- en verkoopkosten over een langere periode te spreiden.
Kies eerder voor indirect vastgoed als je klein wilt beginnen, meer spreiding zoekt, weinig tijd hebt voor beheer of je belegging snel toegankelijk wilt houden. Controleer wel of je koersschommelingen en eventuele beperkte verhandelbaarheid kunt verdragen.
Combineer beide vormen als je directe controle waardeert, maar niet volledig afhankelijk wilt zijn van één object. Houd de totale vastgoedblootstelling in verhouding tot je inkomen, vermogen en andere beleggingen.
Veelgestelde vragen
Is direct vastgoed kopen rendabeler dan indirect beleggen in vastgoed?
Niet automatisch. Direct vastgoed kan een aantrekkelijk nettohuurresultaat opleveren, maar onderhoud, leegstand, financiering en belastingen drukken het rendement. Indirect vastgoed kan goedkoper en beter gespreid zijn, maar heeft koersrisico en fondskosten. Vergelijk altijd het nettoresultaat na alle kosten.
Met welk bedrag kan ik indirect in vastgoed beleggen?
Bij beursgenoteerde vastgoedfondsen en REIT’s kun je soms met enkele tientjes of honderden euro’s starten, afhankelijk van de koers en je broker. Niet-beursgenoteerde fondsen hanteren vaak hogere minimale inleggen. Controleer daarnaast transactiekosten, servicekosten en eventuele uitstapvoorwaarden.
Is een REIT veiliger dan een verhuurde woning?
Een REIT biedt meestal meer spreiding en liquiditeit, maar de beurskoers kan dagelijks flink bewegen. Een verhuurde woning heeft minder zichtbare prijsbewegingen, maar wel concentratierisico, leegstand en onderhoud. Geen van beide is zonder risico; de passende keuze hangt af van je horizon en draagkracht.
Waar let ik op bij vastgoedfonds vergelijken?
Bekijk de strategie, spreiding, totale kosten, schulden, waarderingsmethode, liquiditeit, historische prestaties en het uitkeringsbeleid. Lees het essentiële-informatiedocument en controleer of het product past bij je risicoprofiel. Kijk niet alleen naar het hoogste rendement uit het verleden.